
Crece impago de Pymes en México por falta de liquidez; proveedores absorben el financiamiento del sector
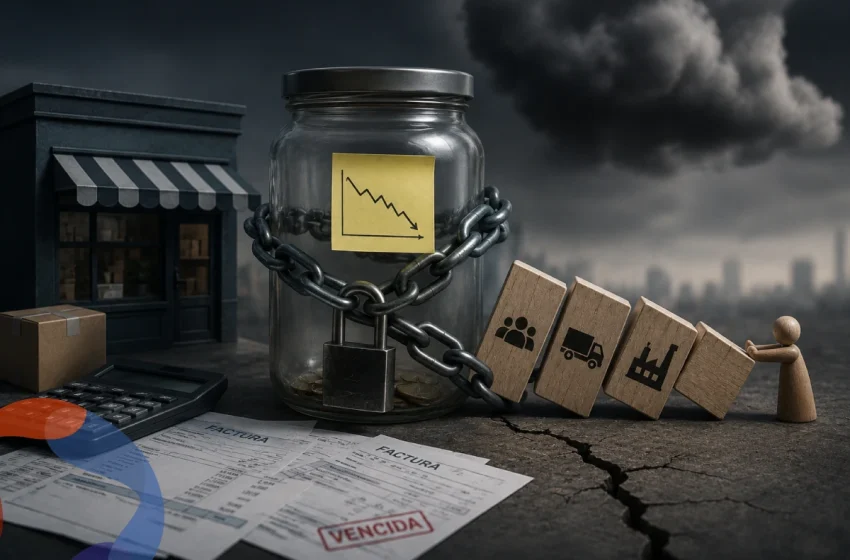
Los crecientes retrasos en la liquidación de facturas están convirtiendo a los proveedores en la principal fuente de financiamiento para las Micro, Pequeñas y Medianas Empresas (Pymes) en México y América Latina, en un entorno caracterizado por la desaceleración económica y un acceso marginal al crédito bancario tradicional, advirtió la firma de tecnología financiera Moffin.
De acuerdo con la Encuesta de Pagos Corporativos de Coface, el 77 por ciento de las empresas en América Latina reportó retrasos en sus cobros durante el último año, superando el 51 por ciento registrado en el periodo previo. En la región, los plazos contractuales se ampliaron a 59 días en promedio, a los que se añadieron 42 días adicionales de mora para la liquidación final.
Severidad del ciclo de cobro en el mercado mexicano
En el ámbito nacional, la fricción de liquidez muestra métricas de mayor impacto operativo:
Días de cobro en cartera: Según cifras de IDC, las empresas en México tardan un promedio de 66 días en cobrar sus ventas, mientras que el 28 por ciento de los negocios debe esperar más de 90 días para recibir el pago correspondiente a sus productos o servicios.
Afectación a la Pyme: Datos de la Asociación de Emprendedores de México (ASEM) señalan que el 28 por ciento de las Pymes registra pagos atrasados por parte de sus clientes, con demoras promedio de dos meses.
Bancarización limitada: Nicholas Yepes, CEO de Moffin, detalló que únicamente el 20 por ciento de las Pymes en México tiene acceso al crédito bancario, obligando al 80 por ciento restante a depender de la liquidez otorgada por su propia cadena comercial.
Endurecimiento de condiciones en Sofomes y costo del crédito
La distorsión en los plazos de pago ha repercutido directamente en el ecosistema de financiamiento no bancario. Las Sociedades Financieras de Objeto Múltiple (Sofomes) e intermediarios de escala media han endurecido sus parámetros de origination (underwriting) para acotar el riesgo crediticio:
Concentración en empresas grandes: Diversos intermediarios han reasignado capital prioritariamente hacia corporativos de mayor estabilidad, reduciendo la oferta disponible para negocios pequeños.
Tasas de interés elevadas: Para compensar la probabilidad de impago, las instituciones aplican tasas de interés anuales a Pymes que pueden superar el 110 por ciento, representando un costo entre dos y tres veces superior al exigido a corporativos consolidados.
Para 2026, las proyecciones de Moffin indican que solo el 3 por ciento de las pequeñas empresas planea contratar un crédito bancario, mientras que el resto continuará financiando sus operaciones mediante créditos de proveedores, aportaciones familiares o reinversión de utilidades.
Fuentes:
Referencia en formato APA 7
Cervantes, S. (25 de agosto de 2026). Crece impago de Pymes por falta de liquidez. Agencia Reforma. https://www.eldiariodechihuahua.mx/economia/2026/aug/24/crece-impago-de-pymes-por-falta-de-liquidez-830426.html
“Las notas periodísticas referidas en esta sección son citadas conforme al artículo 148 de la Ley Federal del Derecho de Autor. Crevolution Magazine e ICM Consultoría y Capacitación Integral, S.C. realiza análisis y comentarios con fines informativos y de reflexión sectorial, sin ánimo de lucro. Todos los derechos corresponden a sus autores y medios originales”