
Alista la CRT regulación contra spam: ¿Cómo impactaría al ecosistema crediticio?
Por: Redacción Crevolution Magazine
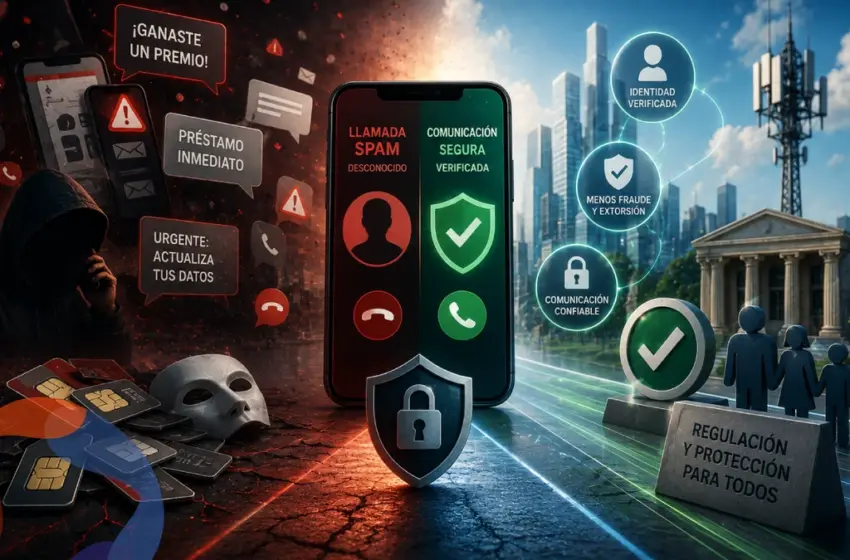
La Comisión Reguladora de Telecomunicaciones (CRT) pondrá a consulta pública una nueva regulación diseñada para mitigar el tráfico de llamadas y mensajes de texto no deseados (spam) en territorio nacional. El proyecto normativo tiene como objetivo inhibir la incidencia de comunicaciones maliciosas dirigidas a la obtención de dinero o información personal mediante engaños.
Norma Solano, comisionada presidenta de la CRT, informó que el anteproyecto regulatorio será presentado formalmente para el escrutinio de la ciudadanía y los sectores involucrados. De acuerdo con la funcionaria, la medida forma parte de la estrategia nacional para el combate a delitos de alto impacto como la extorsión y el fraude telefónico, ilícitos que registraron un incremento del 20 por ciento durante el primer cuatrimestre del año en curso, según indicadores de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef).
La regulación contra las comunicaciones no solicitadas operará de manera conjunta con los Lineamientos para la Identificación de Líneas Telefónicas Móviles, un mecanismo que mandata la vinculación obligatoria de los números celulares con la Clave Única de Registro de Población (CURP) de los usuarios.
Posible Impacto en el Ecosistema Crediticio.
La implementación de estas normativas incide directamente en los procesos comerciales, de autenticación y de recuperación de activos de las entidades financieras y de otorgamiento de crédito en el país.
En primera instancia, el endurecimiento de las reglas contra el tráfico de mensajes masivos y llamadas comerciales sin consentimiento previo restringe las estrategias tradicionales de telemercadeo (telemarketing) utilizadas por los bancos para la colocación de tarjetas de crédito y préstamos preaprobados. Las instituciones financieras se ven obligadas a adecuar sus canales de prospección comercial hacia plataformas internas o notificaciones dirigidas dentro de sus propias aplicaciones móviles para no incurrir en violaciones de tráfico catalogadas como spam.
Asimismo, los despachos externos contratados por las instituciones de crédito para la gestión de cobranza y recuperación de cartera vencida quedan sujetos a una estricta rastreabilidad. La obligatoriedad de que cada línea telefónica esté vinculada a una CURP o a un contrato de pospago corporativo suprime el uso de números de telefonía móvil anónimos para contactar a los acreditados, alineándose con las normativas vigentes de la Condusef que sancionan el acoso y las malas prácticas en la cobranza a través del Registro de Despachos de Cobranza (REDECO).
Por otro lado, el sector crediticio digital se beneficia en materia de mitigación de riesgos. El cruce sistémico de los números celulares con la CURP del solicitante ante el Registro Nacional de Población (Renapo) dota a las áreas de control de fraude de un factor adicional de autenticación de identidad. Este procedimiento reduce la incidencia de solicitudes fraudulentas de crédito y la suplantación de identidad mediante la técnica de duplicación de tarjetas SIM (SIM Swapping), debido a que los defraudadores ya no pueden recurrir al anonimato de las líneas móviles de prepago desechables para tramitar financiamientos remotos.
El encarecimiento de la Originación de Clientes legítimos
No todo es positivo para las financieras de consumo. El bloqueo masivo y la regulación del spam podrían ser una barrera para las ventas legítimas.
- Dificultad para vender tarjetas y préstamos: Algunas Instituciones usan campañas de telemercadeo (telemarketing) para ofrecer líneas de crédito a usuarios que no las han solicitado. Con las nuevas reglas de la CRT contra las comunicaciones no deseadas y herramientas de los sistemas operativos (como “Silenciar desconocidos” en iOS y Android), la tasa de contacto efectivo se puede desplomar.
- Migración de canales: Las instituciones crediticias se verán obligadas a abandonar las llamadas en frío y gastar más presupuesto en migrar hacia canales hiperpersonalizados (como notificaciones push dentro de sus propias aplicaciones o sucursales digitales) para no ser catalogadas y bloqueadas como spam.
Reportan 65.2 millones de líneas vinculadas
Conforme a las estadísticas de la CRT, en el país existen 144.6 millones de líneas móviles activas. De ese total, 23 millones operan bajo la modalidad de pospago (planes de renta), cuyos titulares no requieren realizar el trámite debido a que sus datos de identidad fueron validados al momento de la firma contractual con las empresas concesionarias.
El universo restante corresponde a las líneas de prepago (recargas), las cuales representan el 84 por ciento del mercado telefónico nacional. Hasta la fecha, el regulador reporta la vinculación exitosa de 65.2 millones de líneas telefónicas, cifra equivalente al 45 por ciento del total nacional de dispositivos móviles en funcionamiento. Dentro de este rubro, 42 millones pertenecen formalmente al esquema de prepago.
La presidencia del órgano regulador precisó que el proceso de verificación no contempla el almacenamiento ni resguardo de datos biométricos por parte del Gobierno Federal ni de las empresas de telecomunicaciones. Los mecanismos de validación de identidad operan exclusivamente como una “prueba de vida” temporal e instantánea enlazada al Renapo para comprobar la autenticidad de la identificación, destruyéndose el registro visual inmediatamente después de la coincidencia sistémica.
El reto estratégico para el sector crediticio
La entrada en vigor de estas regulaciones podría conducir un punto de inflexión para las instituciones del ecosistema crediticio en México, obligándolas a transitar de un modelo de contacto masivo a uno basado en la certidumbre de datos y la personalización. La eliminación del anonimato en las líneas telefónicas dota a las áreas de riesgo y prevención de fraude de una herramienta de autenticación robusta, permitiendo blindar la originación de créditos digitales y sanear las bases de datos de deudores.
Sin embargo, el verdadero desafío radicara en la reconfiguración de los canales comerciales y de cobranza: las entidades que integran el sector crediticio tendrían que migrar de manera definitiva hacia plataformas hiperpersonalizadas, aplicaciones propias y esquemas de contacto previamente consentidos por el usuario. En este nuevo entorno regulatorio, la competitividad de las financieras ya no dependería del volumen de llamadas o mensajes emitidos, sino de su capacidad tecnológica para validar identidades con precisión y gestionar la relación con sus clientes de manera transparente y segura.
Fuentes:
Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros. (2026). Disposiciones normativas en materia de despachos de cobranza y operación del Registro de Despachos de Cobranza (REDECO). Gobierno de México. https://eduweb.condusef.gob.mx/redeco/redeco.aspx
Comisión Reguladora de Telecomunicaciones. (2026). Lineamientos para la Identificación de Líneas Telefónicas Móviles e inicio de la campaña nacional “Registra tu línea” (Boletín de Prensa CRT/012/2026). Gobierno de México. https://registratulinea.crt.gob.mx/
Constitución Política de los Estados Unidos Mexicanos [Const.]. Arts. 6, 28. 5 de febrero de 1917 (México). https://www.diputados.gob.mx/LeyesBiblio/pdf/CPEUM.pdf
Ley Federal de Telecomunicaciones y Radiodifusión [LFTR]. Diario Oficial de la Federación, 14 de julio de 2014 (México). https://www.diputados.gob.mx/LeyesBiblio/abro/lftr/LFTR_abro.pdf
Ramos, J. L. (2026, 6 de julio). Buscan regulación para frenar llamadas y mensajes spam. El Sol de México. https://oem.com.mx/elsoldemexico/finanzas/buscan-regulacion-para-frenar-llamadas-y-mensajes-spam-30960925 “Las notas periodísticas referidas en esta sección son citadas conforme al artículo 148 de la Ley Federal del Derecho de Autor. Crevolution Magazine e ICM Consultoría y Capacitación Integral, S.C. realiza análisis y comentarios con fines informativos y de reflexión sectorial, sin ánimo de lucro. Todos los derechos corresponden a sus autores y medios originales”