
Duelo Latinoamericano en la Cancha Crediticia: México vs. Ecuador
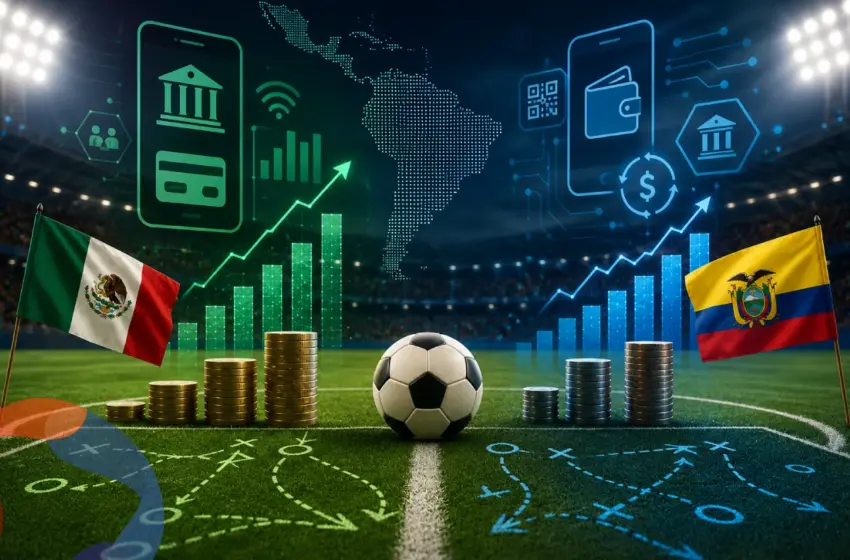
En el tablero económico de América Latina, el enfrentamiento entre México y Ecuador revela un escenario de juego con retos muy similares pero con tácticas de juego completamente distintas. Mientras México se consolida como un gigante de escala con un ecosistema Fintech diversificado y su propia moneda en flotación, Ecuador se presenta como una economía completamente dolarizada, donde la banca tradicional tiene un despliegue digital masivo, pero la inclusión de crédito formal sigue buscando su estrategia ganadora para desplazar a la informalidad.
1. Penetración del Crédito y Nivel de Bancarización
Si miramos la posesión de cuentas de ahorro o dinero móvil, ambos equipos registran números parecidos en la tabla de posiciones regional: México cuenta con una tasa de bancarización cercana al 53%, mientras que Ecuador se sitúa ligeramente por encima con el 56%. Sin embargo, la verdadera disparidad en la cancha se nota al analizar el acceso real a financiamiento formal.
En Ecuador, las bases de datos globales de inclusión financiera muestran que el acceso directo a créditos en instituciones formales es bajo (alrededor del 16%), lo que obliga a una gran parte de la población a depender de mecanismos informales. En México, aunque la penetración del crédito bancario tradicional respecto al PIB también es baja en comparación con la OCDE, la rápida expansión de las microfinanzas y las líneas de crédito emitidas por entidades no bancarias (Sofomes y Fintech) ayuda a mitigar esa brecha en los sectores de consumo.
2. El Rol de las Fintech y la Innovación ante la Regulación
Las estrategias tecnológicas de cada país muestran dinámicas distintas:
- México (El Ecosistema Abierto): Con la madurez de su Ley Fintech, el mercado mexicano destaca por la velocidad en la colocación de productos de consumo 100% digitales. La competencia se enfoca en flexibilizar el ‘onboarding’ y el análisis de riesgo alternativo para captar a quienes nunca han tenido una tarjeta.
- Ecuador (La Banca Digitalizada y la Ley Fintech Local): Ecuador cuenta con un marco normativo propio (Ley Fintech de 2022 y reformas de interoperabilidad recientes) que impulsa el dinero digital y las transferencias en tiempo real. Sin embargo, a diferencia de otros países, la banca privada ecuatoriana ya ha digitalizado cerca del 90% de sus servicios y lidera los canales digitales de pago. El reto de las Fintech locales no es solo digitalizar, sino asociarse mediante APIs abiertas con el sector tradicional para crear esquemas de riesgo inteligente que permitan otorgar microcréditos formales sin presionar la morosidad.
Dato de Juego: La dolarización en Ecuador (desde el año 2000) le otorga una estabilidad monetaria singular y elimina el riesgo cambiario, pero limita la flexibilidad de liquidez del sistema central. Por ello, las entidades financieras y Fintech ecuatorianas juegan con una política de riesgo y tasas activas muy prudente frente a la morosidad.
3. Indicadores Clave y Estructura del Mercado
| Métrica de Comparación | Ecosistema México | Ecosistema Ecuador |
| Población Bancarizada | Aproximadamente 53%. | Aproximadamente 56%. |
| Entorno Monetario | Peso Mexicano (Moneda local con flotación libre). | Dólar Estadounidense (Economía totalmente dolarizada). |
| Estrategia Digital Principal | Tarjetas de crédito y financiamiento de consumo digital nativo. | Billeteras móviles, interoperabilidad en tiempo real y pagos digitales bancarios. |
| Principal Desafío de Mercado | Regular la creciente morosidad en el sector Fintech informal o no regulado. | Ampliar el financiamiento formal y reducir el mercado de crédito informal o “chulco”. |
4. Conclusiones Editoriales
Este duelo latinoamericano se define por la adaptabilidad. México juega un fútbol de ataque rápido en el entorno Fintech; aprovecha su enorme escala y su regulación madura para lanzar productos masivos al mercado de consumo. Ecuador, por su parte, juega en una cancha dolarizada que exige orden táctico y control estricto del riesgo. Su banca tradicional está altamente tecnificada, pero el verdadero campeonato se ganará cuando las Fintech y las cooperativas logren canalizar de manera conjunta herramientas de analítica predictiva para incluir financieramente a la base de la pirámide, derrotando al financiamiento informal.
Fuente:
Asociación de Bancos Privados del Ecuador [Asobanca]. (2026). Decisiones tecnológicas en sistema financiero ecuatoriano para el 2026. IT Ahora. https://itahora.com/2026/01/16/decisiones-tecnologicas-en-sistema-financiero-ecuatoriano-para-el-2026/
Banco de Información BBVA. (2025). Bancarización en Latinoamérica: avances, retos y beneficios clave. BBVA Sostenibilidad. https://www.bbva.com/es/sostenibilidad/bancarizacion-en-latinoamerica-avances-retos-y-beneficios-clave/
Comisión Nacional Bancaria y de Valores. (2024). Panorama de la Inclusión Financiera en México 2024. Gobierno de México. https://www.cnbv.gob.mx/Inclusi%C3%B3n/Documents/Panorama_Inclusion_2025.pdf
Junta de Política y Regulación Monetaria del Ecuador. (2024). Resolución JPRM-2024-029-M: Interoperabilidad en el Sistema Integrador de Pagos (SIP). Banco Central del Ecuador. https://academiadebatesociedad.com/fintech-en-ecuador-2026-innovacion-regulada-o-freno-a-la-competencia/
Revista Vistazo. (2026). Tasa de inclusión financiera, una reforma para combatir el chulco en Ecuador. Sección Negocios y Sectores. https://www.vistazo.com/negocios/sectores/tasa-inclusion-financiera-reforma-combatir-chulco-ecuador-LF11055709
Finnosummit. (2026, 24 febrero). Finnovista Fintech Radar – Finnosummit. https://www.finnosummit.com/contenido/finnovista-fintech-radar/
“Las notas periodísticas referidas en esta sección son citadas conforme al artículo 148 de la Ley Federal del Derecho de Autor. Crevolution Magazine e ICM Consultoría y Capacitación Integral, S.C. realiza análisis y comentarios con fines informativos y de reflexión sectorial, sin ánimo de lucro. Todos los derechos corresponden a sus autores y medios originales”