
Especialistas analizan el impacto de la oferta de crédito digital en el consumo
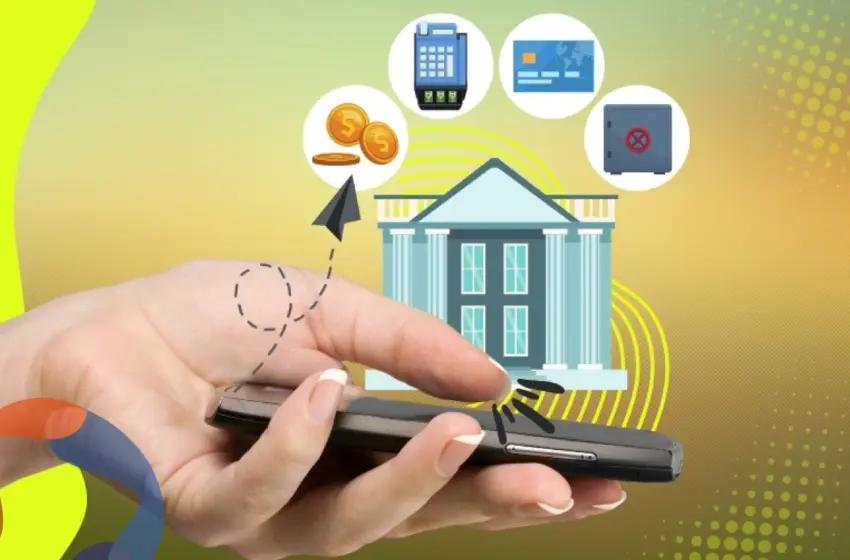
El incremento en los canales digitales para la colocación de productos financieros ha modificado las dinámicas de consumo en el país. Marco Carrera, analista financiero y exdirector de educación financiera de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), señaló la necesidad de evaluar el impacto que tienen las notificaciones móviles constantes y los desplegados en aplicaciones bancarias sobre los niveles de endeudamiento de la población.
De acuerdo con los datos presentados, estas ofertas automatizadas abarcan opciones como el diferimiento de pagos de servicios o el incremento en las líneas de crédito de las tarjetas de los usuarios.
Actualmente, el 69% de los usuarios de servicios financieros en México utiliza banca móvil, y 4 millones de los créditos activos en el sistema se contrataron formalmente a través de plataformas digitales, lo que consolida a estos medios como herramientas clave para las instituciones de crédito.
Comportamiento en los segmentos jóvenes
El análisis destaca que la población joven muestra una alta interacción con estos esquemas digitales. Las consultas realizadas por bancos y empresas de tecnología financiera (fintech) al Buró de Crédito indican que el 29% de las revisiones corresponden a la Generación Z, segmento que comprende a personas de entre 18 y 25 años de edad. Al respecto, el especialista comentó que las generaciones más jóvenes no experimentaron los efectos del ciclo contractivo de los mercados financieros globales registrado entre 2008 y 2009.
Por otra parte, la evaluación situacional pondera variables macroeconómicas, observando que la dinámica del crédito al consumo se desarrolla en un entorno donde dos agencias calificadoras mantienen la nota soberana de México a corta distancia de perder el grado de inversión. Si bien se reconoció que el sistema bancario mexicano cuenta con los niveles de capitalización y madurez necesarios para gestionar los índices de morosidad (IMOR), el analista sugirió que un incremento desmedido en las obligaciones financieras de los particulares podría presionar los balances generales en el mediano plazo.
Finalmente, Carrera apuntó que existe un espacio de oportunidad para que las autoridades del sector financiero retomen canales directos de comunicación e implementen campañas institucionales orientadas a la prevención del sobreendeudamiento, fortaleciendo el diálogo entre las esferas de política económica y los usuarios de la banca.
Fuentes:
Becerra, J. (25 de mayo de 2026). Alerta experto de un mayor riesgo de sobrendeudamiento. La Jornada, p. 22. https://www.jornada.com.mx/2026/05/25/economia/022n1eco
“Las notas periodísticas referidas en esta sección son citadas conforme al artículo 148 de la Ley Federal del Derecho de Autor. Crevolution Magazine e ICM Consultoría y Capacitación Integral, S.C. realiza análisis y comentarios con fines informativos y de reflexión sectorial, sin ánimo de lucro. Todos los derechos corresponden a sus autores y medios originales”