
Ecosistemas Crediticios en la Cancha Global: México vs. República Checa (Chequia)
Redacción por: Crevolution Magazine
Análisis comparativo de inclusión, bancarización y madurez fintech
En el marco de la competencia económica global, la comparación entre el mercado mexicano y el checo ofrece un contraste fascinante. Mientras que México representa una de las economías más vibrantes y extensas de Latinoamérica con un enorme potencial de crecimiento e inclusión crediticia, la República Checa (Chequia) se consolida como uno de los ecosistemas financieros más estables, avanzados y bancarizados de la Europa Central y Oriental.
1. Penetración del Crédito y Nivel de Bancarización
La diferencia estructural más profunda entre ambos países radica en el acceso inicial al sistema financiero formal. Chequia cuenta con una de las tasas de bancarización más altas de la Unión Europea, donde prácticamente el 95% de la población adulta posee una cuenta bancaria activa. El crédito al sector privado está firmemente arraigado y respaldado por salarios estables y una economía con niveles mínimos de desempleo.
Por el contrario, México enfrenta el reto de la economía informal, lo que históricamente ha limitado la bancarización a cerca del 50-55% de la población adulta. La penetración del crédito formal en México sigue siendo baja en comparación con el promedio de la OCDE, abriendo una enorme oportunidad para sectores alternativos.
2. El Rol de las Fintech, Innovación y Open Banking
En el terreno tecnológico, el “boom mundialista” se juega con distintas estrategias:
- México (El Gigante Agresivo): Es uno de los hubs Fintech más importantes de América Latina. Ante la falta de bancarización tradicional, las plataformas de financiamiento tecnológico (tarjetas de crédito digitales, préstamos rápidos integrados) han tomado la delantera, impulsadas por un marco regulatorio pionero (Ley Fintech).
- Chequia (La Fortaleza Digital): Aunque el ecosistema Fintech es sumamente avanzado (especialmente en pasarelas de pago, ciberseguridad y gestión patrimonial), este opera bajo las directrices estrictas de la Unión Europea (PSD2 / Open Banking). Aquí las Fintech colaboran de manera simbiótica con los bancos tradicionales en lugar de buscar desplazarlos, enfocándose fuertemente en la eficiencia del usuario y transferencias transfronterizas instantáneas.
Dato de Juego: Mientras en México las Fintech compiten por ganar al usuario no bancarizado mediante la flexibilización en la aprobación de crédito, en Chequia compiten por dar la mejor experiencia digital a un usuario que ya cuenta con tres o cuatro productos bancarios tradicionales.
3. Indicadores Clave y Estructura del Mercado
| Métrica de Comparación | Ecosistema México | Ecosistema República Checa (Chequia) |
| Población Bancarizada | Aproximadamente 50% – 55% | Superior al 95% |
| Impulsor del Crédito | Consumo y microcréditos de corto plazo digitales. | Créditos hipotecarios y financiamiento industrial/automotriz. |
| Regulación Tecnológica | Ley Fintech local (CNBV). En constante evolución. | Normativa de la Unión Europea (PSD2) y Banco Nacional Checo (ČNB). |
| Índice de Morosidad (IMOR) | Moderado-Alto (con variaciones amplias en sector Fintech no regulado). | Históricamente bajo, controlado por sólidos Burós de Crédito centralizados. |
4. Conclusiones Editoriales
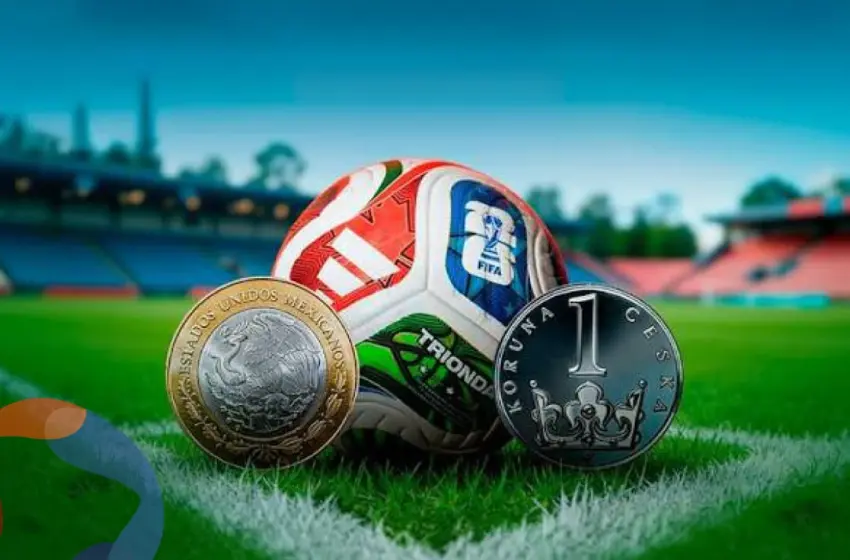
Si esto fuera un partido de fútbol financiero, Chequia juega un estilo europeo clásico y ordenado: alta posesión (bancarización), pases seguros (bajo riesgo de impago) y una defensa robusta soportada por regulaciones comunitarias. México, en cambio, despliega un juego de contragolpe rápido y creativo: las Fintech rompen las líneas tradicionales, asumen mayores riesgos para anotar goles en mercados antes olvidados y mantienen un ritmo de innovación vertiginoso.
Fuentes Consultadas (Formato APA 7)
Banco de México. (2025). Reporte de Estabilidad Financiera. https://www.banxico.org.mx/publicaciones-y-prensa/reportes-sobre-el-sistema-financiero/reportes-sistema-financiero-s.html
Comisión Nacional Bancaria y de Valores. (2024). Panorama de la Inclusión Financiera en México 2024. Gobierno de México. https://www.cnbv.gob.mx/Inclusi%C3%B3n/Documents/Panorama_Inclusion_2025.pdf
Financial stability reports – Czech National Bank. (s. f.). https://www.cnb.cz/en/financial-stability/publications-on-financial-stability/
European Central Bank. (2026). Annual Report 2025. European Central Bank. https://doi.org/10.2866/6495628
Finnosummit. (2026, 24 febrero). Finnovista Fintech Radar – Finnosummit. https://www.finnosummit.com/contenido/finnovista-fintech-radar/
“Las notas periodísticas referidas en esta sección son citadas conforme al artículo 148 de la Ley Federal del Derecho de Autor. Crevolution Magazine e ICM Consultoría y Capacitación Integral, S.C. realiza análisis y comentarios con fines informativos y de reflexión sectorial, sin ánimo de lucro. Todos los derechos corresponden a sus autores y medios originales”