
Choque de Potencias en el Ecosistema Crediticio: México vs. Inglaterra
Redacción por Crevolution Magazine
La velocidad de la inclusión emergente frente a la soberanía del Open Banking y los unicornios financieros
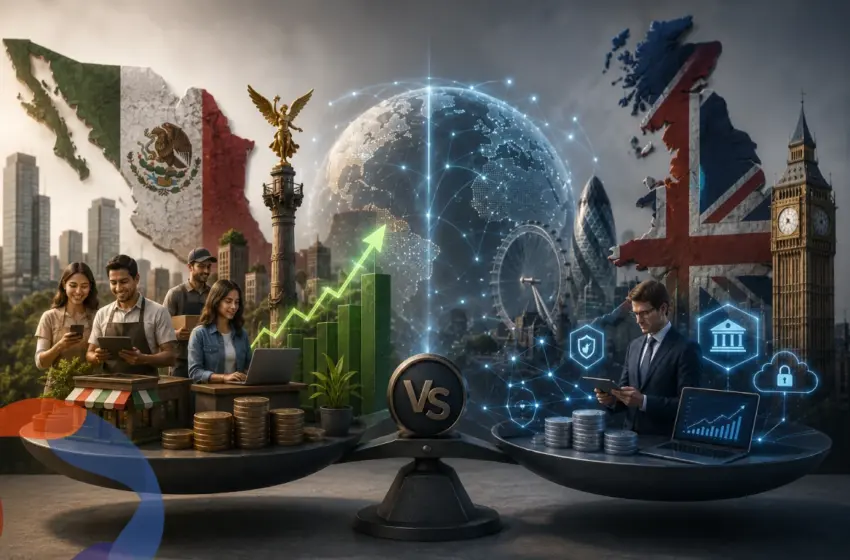
En la cancha de los mercados financieros globales, el duelo entre México e Inglaterra (Reino Unido) representa un choque de estilos fascinante. Mientras que el ecosistema mexicano destaca por su flexibilidad, velocidad de crecimiento y un hambre voraz por conquistar a la población no bancarizada, el mercado inglés salta al campo como un campeón consolidado: el principal hub de capital Fintech de Europa, caracterizado por una infraestructura de datos hiper-sofisticada, alta concentración de unicornios y una regulación enfocada en la resiliencia y la salud del consumidor.
1. Penetración del Crédito y Alineación Inicial (Bancarización)
La diferencia en la posesión del balón (los datos de acceso formal) es contundente desde el inicio del partido. Inglaterra opera en un entorno prácticamente bancarizado en su totalidad, donde más del 95% de la población adulta está integrada al sistema financiero formal. El ecosistema crediticio británico es maduro y está profundamente arraigado en la vida cotidiana; sin embargo, tras los retos inflacionarios recientes, su enfoque actual no está en “bancarizar”, sino en asegurar la provisión de crédito asequible para los sectores que han quedado en la frontera del mercado tradicional (near-prime o vulnerables).
Por su parte, México juega un partido de inclusión masiva. Con una tasa de bancarización que ronda el 50-55%, el ecosistema mexicano no sufre por falta de demanda, sino por infraestructura de acceso. El reto en México sigue siendo rescatar a los usuarios de la economía informal y moverlos hacia los canales de financiamiento formal, un terreno donde las entidades no bancarias y las plataformas digitales llevan la delantera.
2. Tácticas Tecnológicas: El Gigante Abierto vs. La Cuna del Open Banking
En el despliegue tecnológico, las estrategias de ambos países muestran niveles de madurez muy distintos:
- México (El Ataque Rápido): Apoyado en la evolución de su Ley Fintech, el mercado mexicano ha sido sumamente exitoso lanzando productos de consumo nativos digitales (tarjetas de crédito y microcréditos integrados). Su táctica principal consiste en flexibilizar los requisitos de entrada (onboarding) y utilizar modelos de riesgo alternativos para anotar goles rápidos en mercados que la banca tradicional dejó desatendidos.
- Inglaterra (El Dominio Táctico y los Unicornios): El Reino Unido se mantiene como la fortaleza indiscutible del Fintech europeo, atrayendo miles de millones en inversión tecnológica y albergando colosos de la banca digital global (como Revolut). Aquí, el Open Banking no es un proyecto, es el estándar de juego. La innovación inglesa se mueve con fuerza hacia las finanzas integradas (embedded finance), la analítica basada en inteligencia artificial de agentes y la consolidación de plataformas completas (full-stack). Las Fintech británicas no compiten por abrir cuentas nuevas, sino por utilizar el ecosistema de datos abiertos para ofrecer consolidación de deuda y evaluaciones de riesgo en tiempo real con una precisión milimétrica.
Dato de Juego: La regulación en Inglaterra está viviendo una transición importante a través de la Estrategia de Inclusión Financiera del Tesoro y las directrices de la FCA (Financial Conduct Authority), las cuales buscan reequilibrar el apetito de riesgo para fomentar la innovación crediticia, pero con un arbitraje muy estricto sobre el endeudamiento y la transparencia hacia el consumidor. En México, el terreno regulatorio sigue concentrado en la formalización de operadores y la contención de los índices de morosidad en carteras de consumo de rápida colocación.
3. Indicadores Clave y Estructura del Mercado
| Métrica de Comparación | Ecosistema México | Ecosistema Inglaterra (Reino Unido) |
| Población Bancarizada | Aproximadamente 50% – 55% | Superior al 95% |
| Madurez del Ecosistema | Mercado emergente de alto crecimiento y consolidación regional. | Mercado maduro, segundo lugar global en inversión Fintech y líder en unicornios. |
| Infraestructura de Datos | Modelos tradicionales (Buró/Círculo) combinados con agregadores de datos alternativos. | Open Banking consolidado, evolución hacia Open Finance y burós hiper-centralizados. |
| Principal Motor de Crédito | Tarjetas digitales de consumo, microcréditos de corto plazo y Sofomes. | Créditos hipotecarios, financiamiento automotriz, préstamos de consolidación y consolidación del BNPL regulado. |
4. Conclusiones Editoriales
Si este partido se definiera en la cancha, Inglaterra juega con la experiencia de un estratega veterano: alta posesión de datos (Open Banking), infraestructura robusta y un control estricto de las reglas de juego (FCA). No busca inventar el hilo negro, sino optimizar el flujo del dinero a través de tecnología avanzada y algoritmos predictivos. México, en cambio, es el equipo joven, rápido y atrevido: rompe los esquemas tradicionales utilizando el entorno digital para llegar a donde nadie más ha llegado, asumiendo una mayor volatilidad a cambio de un ritmo de inclusión vertiginoso. Dos estilos diferentes que demuestran que, en el ecosistema crediticio global, la innovación se adapta a las necesidades de su propia tribuna.
Fuentes:
Comisión Nacional Bancaria y de Valores. (2024). Panorama de la Inclusión Financiera en México 2024. Gobierno de México. https://www.cnbv.gob.mx/Inclusi%C3%B3n/Documents/Panorama_Inclusion_2025.pdf
ClearScore, & Ernst & Young LLP. (2026). The future of the UK credit market: How data, technology and innovation can power inclusive growth. ClearScore Brand Portal. https://assets.clearscore.com/m/6141d8f4f4805543/original/EY_ClearScore-Whitepaper-2026-updated.pdf
Financial Conduct Authority [FCA]. (2026). Shaping the future of the credit market – the road ahead. Speeches. https://www.fca.org.uk/news/speeches/shaping-future-credit-market-road-ahead
HM Treasury. (2025). Financial Inclusion Strategy: Improving the financial wellbeing of households across the UK. GOV.UK. https://assets.publishing.service.gov.uk/media/6909ed8db04a520c5051843f/Financial_Inclusion_Report.pdf
Innovate Finance. (2026). FinTech Investment Landscape 2025. Innovate Finance – The Voice of UK FinTech. https://www.innovatefinance.com/capital/fintech-investment-landscape-2025/
KPMG UK. (2026). Pulse of Fintech H2 2025: Biannual analysis of global fintech funding. KPMG Insights. https://kpmg.com/uk/en/insights/fintech/pulse-of-fintech-h2-2025.html
Finnosummit. (2026, 24 febrero). Finnovista Fintech Radar – Finnosummit. https://www.finnosummit.com/contenido/finnovista-fintech-radar/
“Las notas periodísticas referidas en esta sección son citadas conforme al artículo 148 de la Ley Federal del Derecho de Autor. Crevolution Magazine e ICM Consultoría y Capacitación Integral, S.C. realiza análisis y comentarios con fines informativos y de reflexión sectorial, sin ánimo de lucro. Todos los derechos corresponden a sus autores y medios originales”