
Créditos personales lideran los índices de impago en el sistema financiero, reporta Banxico
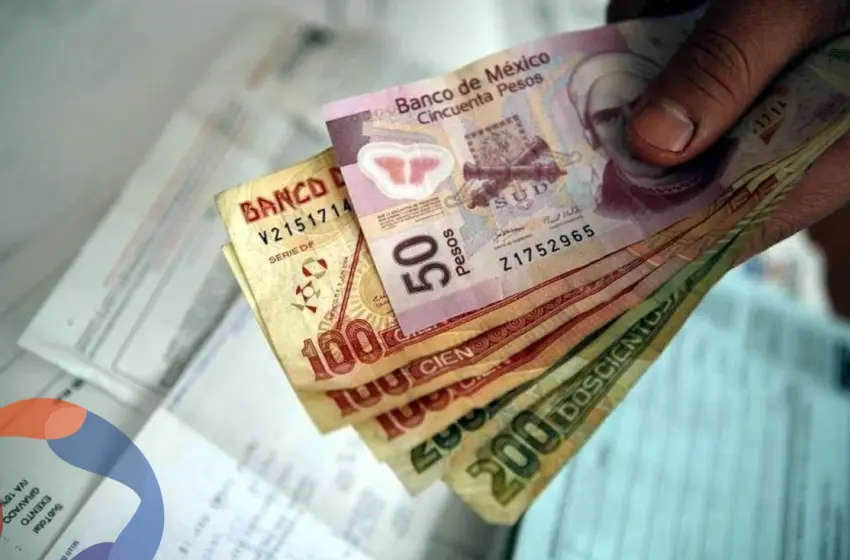
El segmento de los créditos personales se ha consolidado como el componente de mayor presión dentro del portafolio de consumo de las instituciones financieras en México. De acuerdo con los indicadores estadísticos del Banco de México (Banxico), este tipo de financiamiento encabeza actualmente los niveles de morosidad y colocación en cartera vencida dentro del sistema, reflejando dificultades estructurales en la capacidad de pago de los acreditados para cubrir sus obligaciones de corto y mediano plazo (Reforma, 2026).
Carteras sin colateral elevan los índices de morosidad
El reporte del banco central detalla que el saldo de las cuentas con más de 90 días de atraso en el segmento de créditos personales superó los registros de otros instrumentos tradicionales de financiamiento revolvente, como las tarjetas de crédito y los préstamos ligados a los esquemas de nómina. Los analistas del sector asocian este comportamiento a la naturaleza propia del producto financiero, el cual se otorga de manera directa y habitualmente sin requerir una garantía prendaria o hipotecaria que respalde la operación en caso de incumplimiento.
Este incremento nominal en el volumen de cartera vencida coincide con un periodo de ajustes en las finanzas de los hogares, donde la reducción del margen de ingreso disponible fuerza a los usuarios a jerarquizar el cumplimiento de sus compromisos financieros. Al no existir un activo físico en riesgo de ejecución inmediata —como ocurre en el financiamiento automotriz o de vivienda—, el crédito personal suele registrar tasas de suspensión de pago tempranas cuando se presentan desbalances en el presupuesto familiar (Reforma, 2026).
Endurecimiento de políticas de otorgamiento y cobranza preventiva
Ante la evolución de estas métricas de impago, las áreas de administración de riesgos de las instituciones bancarias y de los intermediarios financieros no bancarios han comenzado a modificar sus parámetros operativos. Se prevé que el alza en la morosidad derive en un endurecimiento gradual de las políticas de originación de nuevos créditos personales, incrementando los requisitos de comprobación de ingresos y reduciendo los montos de aprobación automáticos en plataformas digitales.
Especialistas en la materia señalan que la contención de esta tendencia requerirá que las entidades financieras automaticen y refuercen sus modelos de cobranza preventiva. El enfoque operativo del ecosistema crediticio deberá centrarse en la detección oportuna de desviaciones en el comportamiento transaccional de los clientes para habilitar esquemas de reestructuración interna y convenios de pago realistas antes de que las cuentas alcancen niveles de vencimiento críticos, protegiendo así la calidad de los activos y la estabilidad de los balances institucionales.
Fuentes:
Reforma. (2026). Lideran en impago créditos personales. Sección Negocios. https://www.reforma.com/lideran-en-impago-creditos-personales/ar3237122
“Las notas periodísticas referidas en esta sección son citadas conforme al artículo 148 de la Ley Federal del Derecho de Autor. Crevolution Magazine e ICM Consultoría y Capacitación Integral, S.C. realiza análisis y comentarios con fines informativos y de reflexión sectorial, sin ánimo de lucro. Todos los derechos corresponden a sus autores y medios originales”