
Morosidad en tarjetas de crédito alcanza su nivel más alto desde 2021, mientras la cartera de crédito bancario sigue creciendo
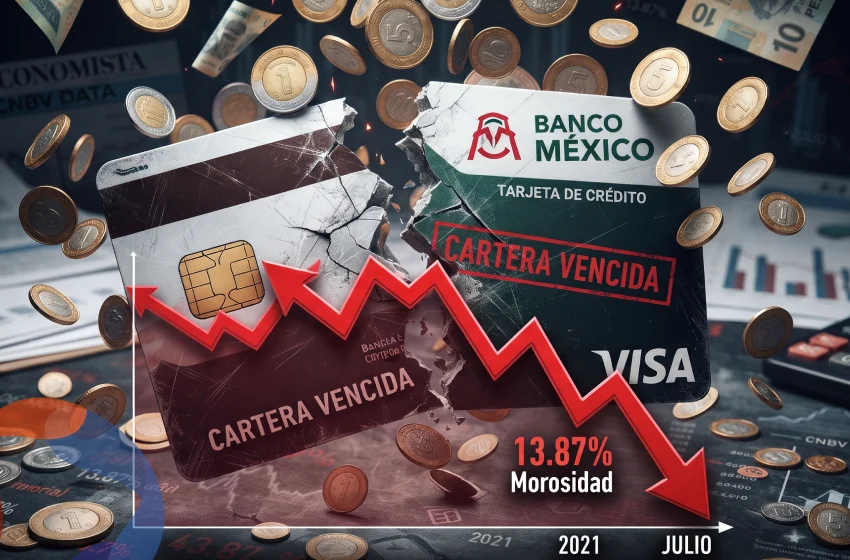
El incumplimiento en el pago de tarjetas de crédito en México mantiene una tendencia al alza. De acuerdo con datos de la Comisión Nacional Bancaria y de Valores (CNBV) citados por Fernando Franco en El Economista, el Índice de Morosidad Ajustada (IMORA) de las tarjetas de crédito bancarias —que suma la cartera vencida y los créditos castigados— se ubicó en 13.87% durante julio, su nivel más alto desde diciembre de 2021.
Especialistas consultados coinciden en que el repunte del impago responde a una combinación de factores: una deficiente educación financiera, errores recurrentes de planeación económica y, sobre todo, la falta de previsión ante imprevistos.
En materia de educación financiera, el reporte cita una encuesta de la reparadora de crédito Bravo México, presentada por su co-country manager Javier Salmerón, según la cual apenas 11.8% de los clientes consultados sabe qué es el Costo Anual Total (CAT) —un indicador clave para comparar productos financieros— y solo 7% distingue entre pago mínimo y pago total. La misma encuesta arrojó que únicamente 3.5% conoce la tasa de interés de sus créditos vigentes y apenas 6% entiende cómo se calcula.
La coach de finanzas personales María José Codesal señaló que, más allá del desconocimiento, el mayor problema es la falta de previsión financiera: eventos como la pérdida de empleo, el cierre de un negocio, un accidente o la enfermedad o muerte de un familiar pueden desestabilizar las finanzas de una persona en cuestión de segundos, ya que se trata de factores que el usuario no controla. Codesal advirtió además que prácticas como perder el control de las fechas de corte y pago, o abusar de las compras a meses sin intereses (MSI), suelen derivar en sobreendeudamiento.
Por su parte, Daniel Urías, fundador de Cooltura Financiera, apuntó que otro error frecuente es acumular tarjetas de crédito sin una razón clara, fenómeno que se ha agravado por la facilidad para solicitar plásticos en línea, a menudo con costos de financiamiento elevados.
Como recomendación, Codesal planteó que la forma más segura de usar una tarjeta de crédito es para cubrir gastos indispensables y contando ya con el capital disponible para liquidarlos en la fecha de corte, de modo que un imprevisto no obligue a recurrir a más deuda.
El crédito bancario también se expande
En paralelo, el crédito otorgado por la banca comercial al sector privado no financiero también mostró crecimiento. Según el Reporte Mensual de Banca y Sistema Financiero de BBVA México, el saldo de la cartera de crédito vigente registró un incremento real anual de 2.9% en julio, en línea con el dinamismo observado el mes previo.
En conjunto, ambos datos reflejan un escenario en el que el crédito bancario continúa expandiéndose al mismo tiempo que un segmento relevante de los usuarios enfrenta crecientes dificultades para mantenerse al corriente en sus pagos.
Fuentes:
Franco, F. (2026, 25 de septiembre). Impago en tarjetas de crédito, en su mayor nivel desde 2021. El Economista. https://www.especialistas.com.mx/saiweb/viewer.aspx?file=4ejBjxeato5yStCGOR9vKlHcaxVj8SrzomnBSMX5nW5YfrYQfiJwGhvqhfjhe5V8wPdVJ/ZwyCRBUKlxBzKHvw==&opcion=0&encrip=1
El Economista. (2026, 25 de septiembre). Reporte de Buya: La cartera de crédito se elevó 2.9% en julio. https://www.especialistas.com.mx/saiweb/viewer.aspx?file=4ejBjxeato5yStCGOR9vKlHcaxVj8SrzomnBSMX5nW6eYR7VOwFhouTEQ9rPbVUfWoD3l@@GyBwqc9L8vMAHLqw==&opcion=0&encrip=1
“Las notas periodísticas referidas en esta sección son citadas conforme al artículo 148 de la Ley Federal del Derecho de Autor. Crevolution Magazine e ICM Consultoría y Capacitación Integral, S.C. realiza análisis y comentarios con fines informativos y de reflexión sectorial, sin ánimo de lucro. Todos los derechos corresponden a sus autores y medios originales”